Em 19 de outubro de 1987, o mercado financeiro mundial viveu um dos episódios mais dramáticos de sua história. Em uma única sessão, o índice Dow Jones despencou 22,6%, a maior queda percentual diária já registrada em sua trajetória. O pânico se espalhou de Wall Street para as principais bolsas do planeta, abalou a confiança dos investidores e deixou uma pergunta que continua atual: como um mercado aparentemente sólido pode entrar em colapso em questão de horas?
A data entrou para a história como a Segunda-feira Negra, ou Black Monday, e transformou a maneira como governos, bancos centrais, bolsas de valores e participantes do mercado passaram a enxergar os riscos de uma crise financeira. Mais do que uma queda espetacular das ações, o episódio revelou como o medo, as decisões automatizadas e a fragilidade dos mecanismos de negociação podem se combinar para produzir uma espiral de perdas.
Um mercado que parecia invencível
Para compreender o que aconteceu naquele outubro, é necessário voltar aos meses anteriores. Wall Street vinha de um período de forte valorização, alimentado pelo otimismo dos investidores com a economia americana, pela expectativa de crescimento dos lucros empresariais e pela confiança na capacidade de o mercado continuar avançando.
A recuperação econômica dos Estados Unidos durante a primeira metade da década de 1980 havia favorecido a expansão das bolsas. O governo do presidente Ronald Reagan defendia uma agenda econômica baseada na redução de impostos, na desregulamentação e no estímulo à atividade empresarial. O ambiente de confiança ajudou a sustentar uma longa alta das ações.
Em 1987, porém, começaram a aparecer sinais de que o entusiasmo poderia estar exagerado. As avaliações de diversas empresas haviam subido significativamente, enquanto os investidores passaram a demonstrar preocupação com os juros, a inflação e o valor do dólar.
Também havia receio em relação ao crescente déficit comercial americano e às dificuldades de coordenação da política econômica entre as principais potências. A desvalorização do dólar e as tensões em torno das taxas de juros alimentavam dúvidas sobre o rumo da economia dos Estados Unidos.
Ainda assim, poucos investidores imaginavam que a correção poderia assumir proporções tão violentas. O Dow Jones havia acumulado uma valorização expressiva naquele ano e atingido seu recorde em agosto. Nas semanas seguintes, entretanto, o mercado começou a perder força.
A queda ganhou velocidade em meados de outubro. Na sexta-feira, 16 de outubro, o Dow Jones recuou 4,6%, em uma sessão marcada por vendas intensas. O fim de semana não foi suficiente para dissipar as preocupações. Pelo contrário: os investidores chegaram à segunda-feira seguinte diante de um ambiente internacional cada vez mais tenso.
O pânico toma conta de Wall Street
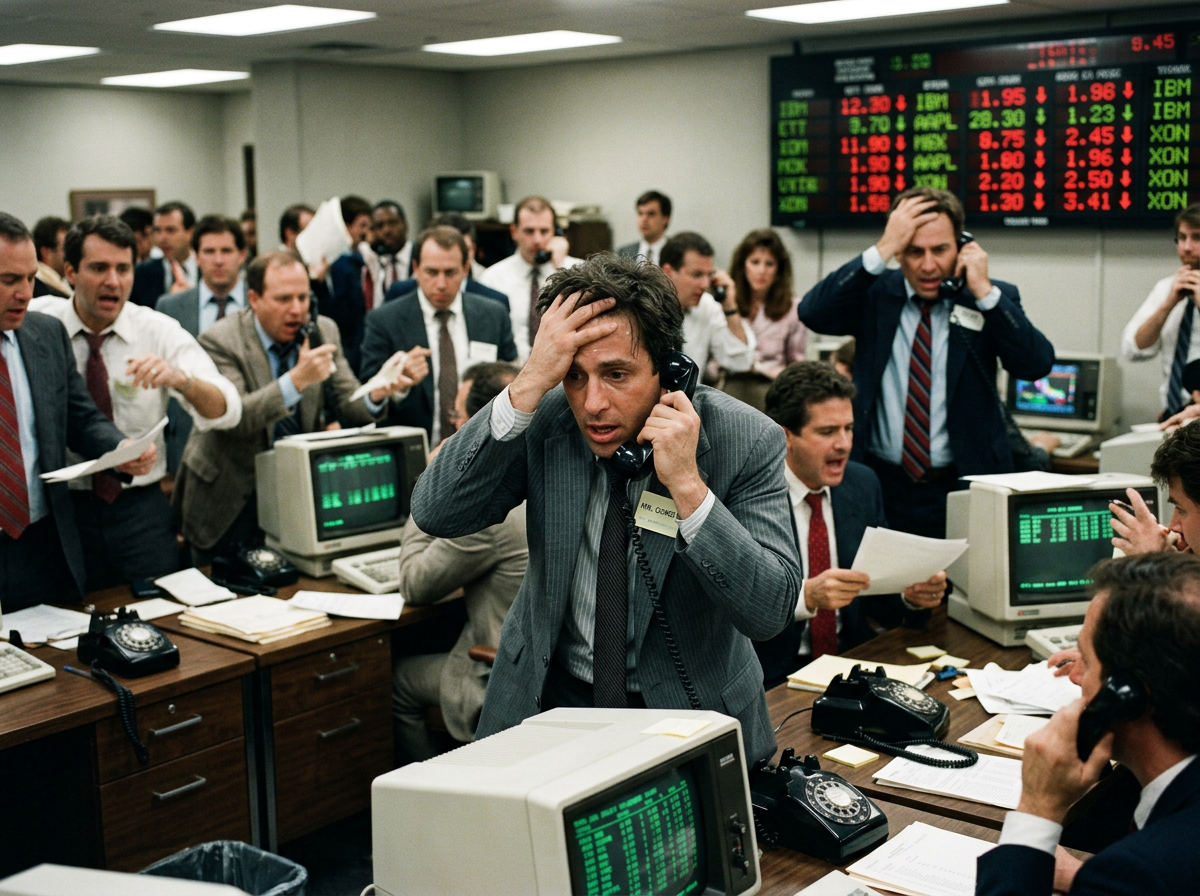
A abertura dos mercados em 19 de outubro transformou a apreensão em desespero. Investidores começaram a vender ações em massa, tentando reduzir suas perdas antes que os preços caíssem ainda mais.
O movimento foi tão intenso que os sistemas de negociação tiveram dificuldade para acompanhar o volume de ordens. As cotações mudavam rapidamente, as informações chegavam com atrasos e muitos participantes não conseguiam saber com precisão quanto valiam suas posições naquele momento.
Ao longo do dia, a pressão vendedora se intensificou. O Dow Jones, principal indicador da Bolsa de Nova York, perdeu 508 pontos e encerrou a sessão aos 1.738,74 pontos. Em termos percentuais, a queda de 22,6% superou até mesmo os piores recuos diários observados durante o início da Grande Depressão, em 1929.
Em valores de mercado, as estimativas da época apontavam para uma perda de aproximadamente US$ 500 bilhões em ações americanas naquele dia. A cifra ajuda a dimensionar a violência do movimento, embora não represente dinheiro que tenha sido retirado fisicamente do sistema financeiro. Trata-se, sobretudo, da redução do valor de mercado dos ativos negociados.
Para quem acompanhava as cotações, a experiência foi angustiante. Investidores que haviam visto suas carteiras crescerem durante meses descobriram que parte considerável do patrimônio poderia desaparecer em uma única sessão. Gestores profissionais enfrentavam a mesma incerteza que pequenos acionistas: ninguém sabia exatamente onde a queda terminaria.
O episódio também evidenciou uma característica essencial dos mercados financeiros. Quando os participantes acreditam que ainda há espaço para vender, muitos tentam sair ao mesmo tempo. O problema é que cada ordem de venda encontra compradores dispostos a pagar preços cada vez menores. Em determinadas circunstâncias, o próprio esforço para evitar perdas contribui para aprofundá-las.
O efeito dominó das negociações automatizadas
Um dos elementos mais importantes para explicar a Segunda-feira Negra foi a expansão das estratégias de negociação conhecidas como portfolio insurance, ou seguro de carteira.
Essas estratégias buscavam proteger os investimentos contra grandes quedas. Para isso, utilizavam modelos matemáticos que indicavam a venda de ações ou de contratos futuros à medida que o mercado recuava. Em teoria, o mecanismo permitiria reduzir a exposição ao risco antes que as perdas se tornassem insustentáveis.
Na prática, porém, havia um problema: muitos participantes utilizavam estratégias semelhantes. Quando os preços começaram a cair, os modelos passaram a recomendar novas vendas. Essas ordens pressionavam ainda mais as cotações, acionando outros sinais de venda e criando um ciclo de realimentação.
O que deveria funcionar como proteção individual acabou contribuindo para a instabilidade coletiva.
É importante destacar que a negociação automatizada não explica, sozinha, o colapso. O mercado já estava vulnerável por causa das preocupações econômicas, das avaliações elevadas e da pressão vendedora acumulada. Além disso, os sistemas de negociação da época não tinham a velocidade, a capacidade de processamento e os mecanismos de proteção existentes atualmente.
Outro fator foi a arbitragem entre o mercado à vista e os contratos futuros de índices acionários. Em condições normais, os operadores exploram diferenças de preços entre esses instrumentos, ajudando a manter os mercados alinhados. Naquele dia, entretanto, a intensidade das ordens e os atrasos na execução dificultaram esse processo.
O resultado foi um mercado em que os mecanismos concebidos para administrar riscos passaram a amplificar os movimentos que deveriam ajudar a controlar.
A crise atravessa as fronteiras
A Segunda-feira Negra não ficou restrita aos Estados Unidos. A onda de vendas atingiu bolsas da Europa, da Ásia e de outras regiões, demonstrando que os mercados financeiros já estavam profundamente conectados.
Hong Kong esteve entre os primeiros grandes centros a sofrer o impacto. Na Europa, as bolsas registraram perdas expressivas, enquanto os investidores tentavam compreender a dimensão do choque americano. Em diversos países, o episódio provocou uma revisão das expectativas sobre o comportamento das ações e a estabilidade do sistema financeiro internacional.
O contágio também mostrou que a globalização financeira não era apenas uma oportunidade para diversificar investimentos e ampliar o acesso ao capital. Ela permitia que o medo atravessasse fronteiras com rapidez, levando investidores de diferentes países a tomar decisões semelhantes diante de uma mesma ameaça.
Apesar da violência da queda, a Segunda-feira Negra não desencadeou uma depressão econômica comparável à de 1929. A economia americana não entrou imediatamente em uma espiral de falências bancárias, desemprego em massa e contração prolongada da atividade.
Essa diferença é fundamental. Uma queda abrupta das ações pode destruir valor de mercado e afetar a confiança, mas não produz automaticamente uma crise econômica da mesma magnitude. O resultado depende, entre outros fatores, da solidez do sistema bancário, da resposta das autoridades e da capacidade de empresas e consumidores de manter suas atividades.
A reação do Federal Reserve
Diante da dimensão do desastre, o Federal Reserve, banco central dos Estados Unidos, agiu para preservar a confiança no sistema financeiro. Em 20 de outubro, seu presidente, Alan Greenspan, divulgou uma declaração na qual afirmava que o banco central estava preparado para servir como fonte de liquidez e apoiar o sistema econômico e financeiro.
A mensagem foi importante porque sinalizou que as autoridades não permitiriam que dificuldades de financiamento se transformassem, desnecessariamente, em uma crise mais ampla. Bancos e instituições financeiras precisavam continuar operando, mesmo diante da incerteza.
A atuação do Fed ajudou a tranquilizar o mercado e contribuiu para evitar que o choque se convertesse em uma paralisação prolongada do crédito. Nas sessões seguintes, as bolsas continuaram voláteis, mas Wall Street começou a se recuperar. O Dow Jones registrou uma forte alta em 21 de outubro, embora a recuperação não tenha apagado imediatamente as perdas sofridas pelos investidores.
A crise também acelerou mudanças na infraestrutura dos mercados. Bolsas e reguladores passaram a dar mais atenção aos mecanismos de interrupção temporária das negociações, conhecidos como circuit breakers. A finalidade desses dispositivos é interromper ou desacelerar as operações diante de movimentos extremos, oferecendo tempo para que investidores assimilem informações e para que os sistemas de negociação recuperem a estabilidade.
Essas medidas não eliminam o risco de quedas, mas procuram impedir que a velocidade do pânico transforme uma correção em um colapso descontrolado.
O legado da Segunda-feira Negra
Quase quatro décadas depois, a Segunda-feira Negra permanece como um alerta para investidores, reguladores e autoridades monetárias. A crise mostrou que a estabilidade dos mercados depende de muito mais do que o desempenho das empresas ou a situação imediata da economia.
Ela também depende da liquidez, da confiança, da qualidade das informações e da maneira como os participantes reagem quando os preços começam a cair.
A história de 1987 guarda paralelos com crises posteriores, como o estouro da bolha das empresas de tecnologia no início dos anos 2000, a crise financeira global de 2008 e os episódios de forte volatilidade que marcaram os mercados nas décadas seguintes. As causas e as consequências de cada evento foram diferentes, mas uma lição permaneceu: riscos que parecem administráveis individualmente podem se tornar perigosos quando muitos agentes tentam reduzi-los ao mesmo tempo.
Para o investidor comum, a principal mensagem não é que toda grande queda anuncia uma depressão ou que os mercados inevitavelmente entrarão em colapso. É que a euforia pode esconder fragilidades, enquanto a confiança excessiva em modelos e estratégias aparentemente seguros pode criar uma falsa sensação de proteção.
A Segunda-feira Negra também lembra que o mercado financeiro não é uma máquina perfeitamente racional. Por trás das cotações existem pessoas, instituições e sistemas que reagem a informações incompletas, ao medo de perder dinheiro e à pressão de tomar decisões em segundos.
Em 19 de outubro de 1987, Wall Street descobriu, da maneira mais dolorosa, que uma alta prolongada não é garantia de segurança. Em poucas horas, o otimismo deu lugar ao pânico, bilhões de dólares em valor de mercado desapareceram e o sistema financeiro foi obrigado a rever seus próprios mecanismos de defesa.
Aquele dia não encerrou a história das bolsas, mas mudou a forma como elas passaram a se preparar para os momentos de maior tensão. E deixou uma advertência que continua válida: quando todos tentam correr para a saída ao mesmo tempo, até mesmo as portas que pareciam largas podem se tornar estreitas demais.

Deixe um comentário